
동국산업 기업 로고. 출처: 동국산업 공식 홈페이지, 2026년 10월 5일 확인. 상표권은 동국산업에 있습니다.
동국산업(005160)은 철강주로 분류되지만, 올해 상반기 적자를 만든 것은 매출이 80% 줄어든 풍력이었습니다. 냉연강판과 칼라강판을 만드는 본업도 나빠졌지만, 무너진 폭은 자회사 동국S&C가 맡은 풍력 타워 쪽이 훨씬 컸습니다. 여기에 늘어난 차입금의 이자와 영업 밖에서 터진 손실이 겹쳐 반기 순손실은 212.6억원이 됐습니다. 이 글의 기준일은 2026년 10월 2일 금요일 정규장 마감이고, 숫자는 10월 5일에 다시 조회한 값입니다.
10월 2일 하루의 주가 움직임은 여기서 한 번만 짚겠습니다. 이날 한국거래소(KRX) 정규장 종가는 3,970원으로 전일 3,340원보다 18.86% 올랐습니다. 장중 4,250원까지 올라 52주 최고가를 새로 썼지만 상한가 4,340원에는 닿지 않았고, 종가 3,970원도 52주 종가 기준 최고치입니다. KRX 거래대금은 250.1억원으로 시가총액 2,153.5억원의 11.6%였습니다. 그런데 8월 14일 반기보고서 이후 동국산업 이름으로 나온 공시는 한 건도 없었습니다.
저는 이 글에서 하루 등락의 이유를 찾지 않습니다. 공시가 없는 급등에 이유를 붙이는 순간 추측이 되기 때문입니다. 그 대신 부문별 손익, 영업 밖의 손실, 차입금과 현금흐름, 그리고 자회사 지분 구조를 차례로 보겠습니다. 이 회사가 장부가보다 싸게 거래되는 데에는 숫자로 확인되는 배경이 있습니다.
10월 2일 KRX 종가는 3,970원이고 포털의 3,965원은 애프터마켓까지 반영한 값입니다
| 항목 | KRX 정규장(본문 기준) | NXT 포함 통합(참고) |
|---|---|---|
| 종가 | 3,970원 | 3,965원 |
| 전일 대비(기준가 3,340원) | +630원(+18.86%) | +625원(+18.71%) |
| 시가 / 고가 / 저가 | 3,365 / 4,250 / 3,260원 | 같음 |
| 상한가 | 4,340원(도달하지 않음) | - |
| 거래량 | 6,357,252주(상장주식의 11.72%) | 7,556,912주 |
| 거래대금 | 250.1억원(시가총액의 11.6%) | 298.3억원(13.9%) |
| 시가총액 | 2,153.5억원 | 2,150.8억원 |
포털에서 이 종목을 찾으면 10월 2일 종가가 3,965원, 등락률이 +18.71%로 나옵니다. 정규장이 끝난 뒤 저녁까지 이어지는 넥스트레이드(NXT) 애프터마켓의 마지막 체결가를 종가 자리에 보여주기 때문입니다. 거래대금 298억원, 시가총액의 14%라는 숫자도 NXT까지 합친 통합값입니다. 저는 이 글의 종가와 등락률을 모두 KRX 정규장 기준으로 통일했습니다. 10월 1일 종가도 포털 일봉에는 3,360원으로 나오지만 KRX 종가는 3,340원입니다.
상장주식은 54,244,482주이고 액면가는 1,000원입니다. 최근 1년 사이 액면분할이나 병합, 무상증자, 감자가 없어서 과거 주가를 고쳐 쓴 수정주가와 원래 주가가 똑같습니다. 52주 장중 최저가 2,125원(6월 26일)과 최고가 4,250원(10월 2일)의 두 배 차이는 주가가 실제로 움직인 폭입니다.
동국산업은 코스닥 상장사이고 동국제강 계열이 아닌 독자 기업집단입니다
동국산업을 "코스피 철강주"나 "동국제강 계열사"로 소개하는 글을 자주 봅니다. 둘 다 사실과 다릅니다. 동국산업은 1999년 6월 23일 코스닥에 상장한 회사이고, 9월 단기과열 조치의 근거도 코스닥시장 업무규정이었습니다. 반기보고서에 적힌 기업집단 이름은 '동국산업 주식회사'이고, 계열사는 14곳(상장 3곳, 비상장 11곳)입니다. 반기보고서 본문에는 동국제강이라는 단어가 한 번도 나오지 않습니다. 업종 분류(WICS)는 철강이 맞습니다.
| 회사 | 지분율 | 하는 일 |
|---|---|---|
| 동국에스엔씨(동국S&C) | 49.99% | 풍력 타워 · 건설, 코스닥 상장, 자산 2,524억원 |
| 디케이동신 | 81.94% | 칼라인쇄강판, 자산 1,359억원 |
| 신안풍력발전 | 동국에스엔씨 100% | 풍력발전 |
| 동국산업(상해)무역 | 100% | 무역 |
| 동국산업재팬 | 100% | 무역 |
| 동국알앤에스(관계기업) | 29.61% | 지분법 적용 |
연결 종속회사는 다섯 곳입니다. 이 가운데 매출과 손익을 크게 흔드는 곳은 풍력 타워와 건설을 맡은 동국에스엔씨와 칼라강판을 만드는 디케이동신입니다. 동국에스엔씨는 지분이 49.99%뿐인데도 실질 지배력이 있어 연결 대상에 들어갑니다. 그래서 동국에스엔씨의 매출과 손실은 동국산업 연결 실적에 통째로 들어오지만, 순손익의 절반 남짓은 다른 주주 몫인 비지배지분으로 빠져나갑니다.
상반기 매출의 94%는 철강이고 풍력 타워는 4%에 그쳤습니다
| 사업 | 외부 매출(1H26) | 비중 | 수출 |
|---|---|---|---|
| 냉연강판 | 1,873.7억원 | 57% | 637.7억원 |
| 칼라인쇄강판 | 1,221.8억원 | 37% | 821.8억원 |
| 윈드타워 | 125.9억원 | 4% | - |
| 건설 | 82.1억원 | 2% | - |
냉연강판은 뜨거운 상태에서 늘인 열연강판을 상온에서 다시 눌러 더 얇고 매끈하게 만든 강판입니다. 칼라인쇄강판은 그 표면에 색이나 무늬를 입힌 제품으로 가전제품이나 건축 내외장재에 쓰입니다. 두 제품이 상반기 외부 매출의 94%를 차지했고, 칼라강판은 매출의 3분의 2가 수출입니다. 겉으로 보면 이 회사는 철강 회사가 맞습니다.
상반기 연결 수익의 48.3%인 1,595.4억원은 '고객 A'라는 한 곳에서 나왔습니다. 1년 전 같은 기간 이 고객의 매출은 148.6억원이었습니다. 고객 이름은 공시되지 않았지만, 매출이 줄어든 해에 한 고객의 비중이 이만큼 커졌다는 점은 판매 구조가 한쪽으로 쏠렸다는 뜻입니다.
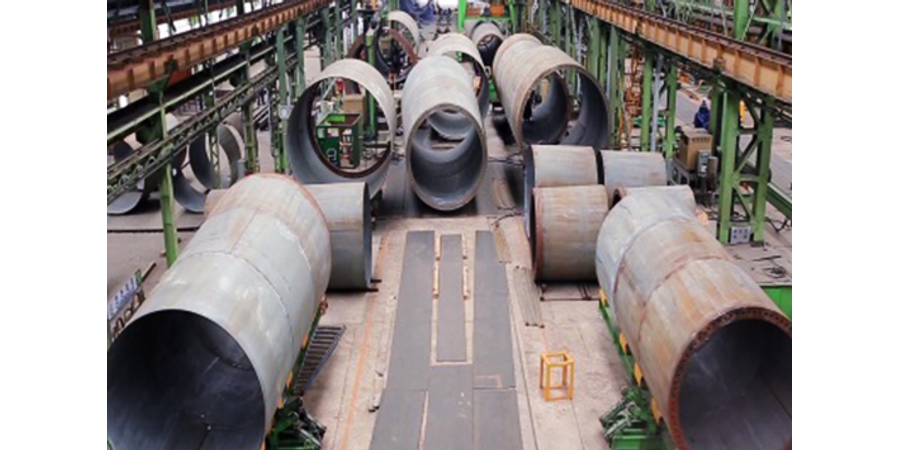
동국산업 종속회사 동국S&C 공장의 풍력발전기 타워(윈드타워) 제작 현장. 출처: 동국S&C 공식 홈페이지(제품 > WIND TOWER), 2026년 10월 5일 확인. 상표권은 동국S&C에 있습니다.
윈드타워는 풍력발전기의 날개와 발전기를 하늘 높이 받치는 거대한 철제 기둥입니다. 두꺼운 강판을 둥글게 말아 원통 섹션을 만들고, 이 섹션들을 이어 붙여 세웁니다. 사진 속에 두 줄로 놓인 원통들이 그 섹션입니다. 철판을 다루는 일이라 철강 회사의 사업처럼 보이지만, 매출은 풍력 발전단지 건설 일정에 맞춰 납품 시점이 정해지기 때문에 해마다 크게 출렁입니다. 올해 상반기 신재생에너지 부문 수익이 1년 전의 5분의 1로 줄어든 것도 이 구조 위에서 나온 숫자입니다.
풍력 부문 매출은 639억원에서 126억원으로 80% 줄었고 영업손익은 132억원 나빠졌습니다
| 부문 | 수익 1H25 | 수익 1H26 | 영업손익 1H25 | 영업손익 1H26 |
|---|---|---|---|---|
| 냉연강판 | 2,196.3억원 | 2,073.4억원 | +24.5억원 | -28.8억원 |
| 칼라인쇄강판 | 1,285.1억원 | 1,221.8억원 | +31.8억원 | +14.8억원 |
| 신재생에너지(윈드타워) | 639.2억원 | 126.2억원 | +102.8억원 | -29.5억원 |
| 건설 | 136.0억원 | 82.1억원 | +0.7억원 | -11.0억원 |
이 표가 이 글의 출발점입니다. 1년 전 상반기에 이 회사에서 가장 많은 영업이익을 낸 곳은 철강이 아니라 풍력 타워를 만드는 신재생에너지 부문이었습니다. 수익 639.2억원으로 영업이익 102.8억원을 벌었습니다. 올해 상반기에는 수익이 126.2억원으로 80% 줄었고 영업손익은 -29.5억원으로 돌아섰습니다. 한 부문에서만 약 132억원이 사라졌습니다.
철강도 나빠진 것은 맞습니다. 냉연강판은 +24.5억원에서 -28.8억원으로 적자가 됐고, 칼라인쇄강판은 +31.8억원에서 +14.8억원으로 줄었습니다. 두 부문의 악화 폭을 합치면 약 70억원입니다. 그러니 "철강 업황 부진이 적자의 원인"이라는 설명은 절반만 맞습니다. 철강이 70억원을 깎았고, 풍력이 그 두 배 가까운 132억원을 깎았습니다. 건설도 0.7억원 흑자에서 11.0억원 적자가 됐습니다.
여기서 부문 수익은 부문끼리 주고받은 거래를 지우기 전의 숫자입니다. 네 부문 수익을 더하면 3,503.6억원이고, 부문 간 거래 199.7억원을 빼야 연결 매출 3,303.9억원이 됩니다. 그래서 앞에서 본 외부 매출과 이 표의 부문 수익은 조금씩 다릅니다.
풍력 쪽에도 남은 일감은 있습니다. 6월 말 신재생·건설 수주잔고는 957.4억원이고, 이 중 윈드타워가 575.3억원(수주총액 804.2억원 중 228.9억원 납품 완료), 건설·에너지개발이 382.1억원입니다. 동국S&C는 6월 4일 미국향 풍력터빈 공급계약 315.5억원(계약기간 2027년 8월 5일까지)을 자체 공시했습니다. 이 계약은 동국산업이 아니라 자회사 이름으로 나온 공시이고, 4개월 전의 일입니다. 회사는 수주가 바뀌거나 취소될 수 있다고 반기보고서에 적었습니다.
연결 매출은 17% 줄었고 영업손익은 153억원 흑자에서 54억원 적자로 돌아섰습니다
| 항목 | 2025년 상반기 | 2026년 상반기 |
|---|---|---|
| 매출 | 4,000.3억원 | 3,303.9억원(-17.4%) |
| 영업손익 | +153.3억원 | -54.2억원 |
| 당기순손익 | - | -212.6억원 |
| 지배주주 순손익 | -17.95억원 | -127.2억원 |
| 비지배지분 순손익 | - | -85.4억원 |
| 기본주당손익 | -35원 | -247원 |
상반기 연결 매출은 3,303.9억원으로 1년 전보다 17.4% 줄었습니다. 영업손익은 153.3억원 흑자에서 54.2억원 적자로 돌아섰고, 당기순손실은 212.6억원입니다. 이 중 동국산업 주주에게 돌아가는 지배주주 몫이 -127.2억원, 다른 주주 몫인 비지배지분이 -85.4억원입니다. 반기 주당손실은 -247원으로, 2025년 한 해 주당손실 -194원을 반년 만에 넘어섰습니다.
비지배지분 손실이 이렇게 큰 것은 지분 49.99%를 가진 동국에스엔씨가 적자를 냈기 때문입니다. 동국에스엔씨의 자본은 상반기에 1,856.4억원에서 1,688.8억원으로 줄었습니다. 풍력 부문이 무너진 영향이 자회사 자본에 그대로 찍혔고, 그 손실의 절반 남짓은 동국산업 주주가 아닌 동국에스엔씨의 다른 주주들이 나눠 졌습니다.
2분기 영업손실은 8.6억원으로 줄었고 냉연 본업은 별도 기준 흑자로 돌아섰습니다
| 구분 | 1Q26 | 2Q26 | 2Q25 |
|---|---|---|---|
| 연결 매출 | 1,670.0억원 | 1,633.9억원 | 1,954.5억원 |
| 연결 영업손익 | -45.7억원 | -8.6억원 | +55.9억원 |
| 연결 순손익 | -107.0억원 | -105.7억원 | - |
| 별도 영업손익 | -29.8억원 | +2.2억원 | - |
분기로 나눠 보면 흐름이 조금 다릅니다. 연결 영업손실은 1분기 45.7억원에서 2분기 8.6억원으로 줄었습니다. 동국산업 본체만 따로 본 별도 기준으로는 2분기 영업이익이 +2.2억원으로, 1분기 -29.8억원에서 흑자로 돌아섰습니다. 별도 기준은 자회사를 빼고 냉연강판 본업만 보여주는 숫자라, 본업의 손실은 2분기에 멈췄다고 읽을 수 있습니다.
그런데 순손실은 2분기에도 105.7억원으로 1분기와 거의 같았습니다. 영업손실이 37억원 줄었는데 순손실은 그대로였다는 것은, 2분기에 영업 밖에서 큰 손실이 새로 생겼다는 뜻입니다. 다음 장에서 그 항목들을 하나씩 봅니다.
순손실이 영업손실의 네 배인 것은 대손상각과 이자, 지분 매각 손실이 겹쳤기 때문입니다
| 영업 밖 항목(1H26) | 금액 | 성격 |
|---|---|---|
| 기타의대손상각비 | 90.0억원 | 금융원가 |
| 이자비용 | 58.2억원 | 금융원가 |
| 파생상품평가손실 | 27.6억원 | 금융원가 |
| 관계기업투자 손상차손 | 24.4억원 | 2분기 반영 |
| 종속기업투자주식 처분손실 | 31.1억원 | 경주풍력발전 지분 매각, 2분기 반영 |
| 지분법이익(상쇄) | +10.2억원 | 이익 항목 |
상반기 영업손실은 54.2억원인데 순손실은 212.6억원입니다. 차이는 거의 다 영업 밖에서 나왔습니다. 상반기 금융원가가 202.2억원이고, 그 안에 기타의대손상각비 90.0억원, 이자비용 58.2억원, 파생상품평가손실 27.6억원이 들어 있습니다. 여기에 관계기업투자 손상차손 24.4억원과 경주풍력발전 지분 매각에 따른 처분손실 31.1억원이 더해졌습니다.
기타의대손상각비는 매출채권이 아닌 대여금이나 미수금 같은 다른 채권을 받지 못할 것으로 보고 비용으로 잡은 금액입니다. 손상차손은 갖고 있는 투자 지분의 가치가 장부가보다 떨어졌을 때 그 차이를 손실로 잡는 것입니다. 두 항목 모두 당장 현금이 나가지는 않지만, 회사가 가진 자산의 값어치가 줄었다는 것을 장부에 인정한 것입니다.
경주풍력발전 건은 숫자로 그대로 보입니다. 동국산업 쪽은 이 회사 지분 15%를 장부가 76.9억원에 들고 있었는데, 5월 1일 전량을 45.9억원에 팔았습니다. 장부가보다 31.1억원 싸게 판 것입니다. 이 돈은 현금흐름표에서 투자활동 유입으로 잡혔습니다. 손실을 보고서라도 현금을 확보한 거래로 저는 읽습니다.
지배주주 순손실은 3년 반째 이어지고 있고 폭은 해마다 커졌습니다
| 연도 | 매출 | 영업손익 | 순손익 | 지배주주 순손익 | EPS |
|---|---|---|---|---|---|
| 2023년 | 7,570.1억원 | -271.1억원 | -206.4억원 | -51.1억원 | -99원 |
| 2024년 | 7,902.9억원 | +119.8억원 | -296.3억원 | -63.1억원 | -122원 |
| 2025년 | 7,277.6억원 | +70.3억원 | -110.6억원 | -99.9억원 | -194원 |
| 2026년 상반기 | 3,303.9억원 | -54.2억원 | -212.6억원 | -127.2억원 | -247원 |
연간으로 넓혀 보면 올해 적자가 갑자기 생긴 일이 아닙니다. 2024년과 2025년에는 영업이익을 냈지만 순손익은 계속 적자였고, 지배주주 순손실은 2023년 51.1억원, 2024년 63.1억원, 2025년 99.9억원, 올해 상반기만 127.2억원으로 해마다 커졌습니다. 회사는 2025년 실적 공시에서 철강·건설·가전 경기 불황을 원인으로 들었습니다.
동국산업 본체만 본 별도 기준으로도 2025년 순손실이 362.4억원(주당 -703원)이었습니다. 같은 해 별도 재무상태표의 관계기업투자 장부가는 1,641.4억원에서 1,360.4억원으로 281.0억원 줄었습니다. 자회사와 관계사 지분의 장부가치가 크게 깎인 해였다는 뜻입니다. 올해 상반기 연결 이익잉여금은 1,314.1억원에서 1,112.2억원으로 202.0억원 줄었는데, 지배주주 순손실 127.2억원과 배당 74.7억원이 그 대부분입니다.
차입금은 3,017억원으로 반년 새 147억원 늘었고 현금을 빼도 2,338억원이 남습니다
| 항목 | 2026년 6월 말 |
|---|---|
| 단기차입금(사채 포함) | 2,110.2억원 |
| 유동성장기차입금 | 94.0억원 |
| 장기차입금 | 813.0억원 |
| 차입금 합계 | 3,017.2억원(2025년 말 2,870.4억원) |
| 현금성자산 | 679.0억원 |
| 순차입금 | 약 2,338억원 |
| 부채비율 | 94.7% |
| 상반기 이자비용 | 58.2억원 |
| 신용등급 | BBB+(NICE · 한국기업평가, 2024년 6월) |
6월 말 연결 차입금은 3,017.2억원으로 2025년 말 2,870.4억원보다 146.8억원 늘었습니다. 현금성자산 679.0억원을 빼도 순차입금이 약 2,338억원이고, 이는 10월 2일 시가총액 2,153.5억원보다 큽니다. 주식시장이 매긴 회사 전체의 값보다 갚아야 할 순부채가 더 많은 셈입니다. 이 차입금 숫자에는 리스부채가 들어 있지 않습니다.
순차입금은 빌린 돈에서 당장 쓸 수 있는 현금을 뺀 금액입니다. 이자보상배율은 영업이익을 이자비용으로 나눈 값으로, 1배가 안 되면 영업으로 번 돈으로 이자도 못 낸다는 뜻입니다. 상반기에는 영업손익이 -54.2억원이라 이자비용 58.2억원을 나누면 배율이 마이너스가 됩니다. 영업에서 이익이 나지 않으니 이자는 고스란히 손실이 됩니다.
차입금의 70%가 1년 안에 갚아야 하는 단기차입금이라는 점도 함께 봅니다. 연결 주석에 따르면 이 단기차입금에는 수출환어음을 금융기관에 할인받은 금액 중 아직 만기가 오지 않은 몫이 들어 있습니다. 수출 비중이 큰 철강 회사라 수출대금을 미리 당겨 쓰는 차입이 단기차입금에 섞여 있는 것입니다. 부채비율은 94.7%이고 신용등급은 BBB+입니다.
현금이 늘어난 것은 영업으로 번 돈이 아니라 단기차입과 자산 매각 덕분입니다
| 현금흐름 | 2025년 상반기 | 2026년 상반기 |
|---|---|---|
| 영업활동 | +347.5억원 | -29.3억원 |
| 투자활동 | - | +59.4억원(단기금융상품 처분 80.0억, 경주풍력 지분 45.9억 등) |
| 재무활동 | - | +69.5억원(단기차입 순증 147.5억, 배당 지급 74.7억) |
| 기말 현금 | - | 679.0억원(기초 570.5억원) |
상반기 현금은 570.5억원에서 679.0억원으로 늘었습니다. 그런데 영업활동 현금흐름은 -29.3억원이었습니다. 1년 전 같은 기간에는 +347.5억원이었습니다. 영업에서 현금이 빠져나가는데도 현금이 늘어난 것은 단기금융상품과 경주풍력 지분을 팔아 투자활동에서 59.4억원이 들어오고, 단기차입을 147.5억원 늘렸기 때문입니다. 그 돈으로 배당 74.7억원을 지급했습니다. 빌린 돈과 자산을 판 돈으로 배당을 주고 현금을 늘린 반기였습니다.
장부가보다 싸게 거래되는 것은 맞지만 PBR은 0.46배가 아니라 0.58배입니다
| 지표 | 값 | 계산 기준 |
|---|---|---|
| PBR | 0.58배 | 3,970원 ÷ 6월 말 BPS 6,810원 |
| PBR(참고) | 0.55배 | 3,970원 ÷ 2025년 말 BPS 7,195원 |
| 시가총액 ÷ 지배주주지분 | 0.61배 | 2,153.5억원 ÷ 3,508.9억원 |
| 시가총액 ÷ 연결 자본총계 | 0.49배 | 비지배지분 포함 4,427.8억원 |
| PER | 의미 없음 | 적자(1H26 EPS -247원) |
| 시가배당률 | 3.65% | 2025년 주당배당금 145원 |
| 포털 PBR · PER | 0.46배 · -17.22배 | 전일 종가 3,340원 기준의 낡은 값 |
주가순자산비율(PBR)은 주가를 1주당 순자산(BPS)으로 나눈 값입니다. 1배보다 낮으면 장부에 적힌 순자산보다 싸게 거래된다는 뜻입니다. 동국산업의 6월 말 지배주주지분은 3,508.9억원이고, 이를 자기주식을 뺀 유통주식 51,524,411주로 나누면 BPS는 6,810원입니다. 10월 2일 KRX 종가 3,970원을 여기에 나누면 PBR은 0.58배입니다. 2025년 말 BPS 7,195원을 써도 0.55배입니다.
포털에 보이는 PBR 0.46배는 10월 2일 종가가 아니라 전일 종가 3,340원을 2025년 말 BPS로 나눈 값입니다. 그래서 "장부가의 절반 이하"라는 표현은 지금 기준으로 맞지 않습니다. 비지배지분까지 넣은 연결 자본총계 4,427.8억원과 비교할 때만 0.49배가 나옵니다. PER -17.22배 역시 전일 종가와 2025년 주당손실로 계산한 값이고, 적자 기업이라 PER은 어떤 기준으로 계산해도 의미가 없습니다.
저는 이 할인을 이상한 일로 보지 않습니다. 할인의 배경에는 숫자로 확인되는 사실들이 있습니다. 지배주주 순손실이 3년 반째 이어지고 있고, 순차입금이 시가총액보다 많고, 풍력·건설을 맡은 핵심 자회사의 지분은 절반뿐입니다. 이 셋 가운데 무엇이 할인의 가장 큰 이유인지는 숫자만으로 가를 수 없지만, 셋 모두가 장부가치를 그대로 믿기 어렵게 만드는 사실인 것은 분명합니다.
상장 관계사 지분의 시장가치도 참고로 봅니다. 10월 2일 통합 종가 기준으로 동국에스엔씨 지분 49.99%는 약 450억원(시가총액 약 900억원), 동국알앤에스 지분 29.61%는 약 91억원(시가총액 약 307억원)입니다. 투자부동산 장부가는 449.1억원입니다. 이 자산들의 시가나 공정가치는 공시로 확인되지 않아, 저는 이를 근거로 숨은 가치를 계산하지 않습니다.
적자에도 배당은 11.5% 늘렸고 최대주주 측 지분은 절반을 넘습니다
2025년 결산배당은 주당 145원, 총 74.7억원이었습니다. 배당 결정 공시 당시 시가배당률은 5.1%였고, 10월 2일 KRX 종가 기준으로는 3.65%입니다. 지배주주 순손실이 99.9억원이던 해에 배당 총액을 전년 66.98억원보다 11.54% 늘렸습니다. 3월 26일 자율공시한 기업가치 제고계획에는 정량 목표가 없었고, 조세특례제한법상 고배당기업에 해당한다는 내용과 목표 문구만 적혀 있었습니다.
| 주주 | 지분율 |
|---|---|
| 장세희 부회장(최대주주) | 26.91%(14,597,154주) |
| 장상건 | 7.04% |
| 최대주주 등 특수관계인 합계 | 50.32%(27,294,841주) |
| 자기주식 | 5.01%(2,720,071주) |
| 소액주주 | 41.19% |
| 외국인(10월 2일) | 1.28% |
최대주주 장세희 부회장이 26.91%를 갖고 있고 특수관계인을 합치면 50.32%입니다. 자기주식 2,720,071주(5.01%)는 신탁으로 산 835,218주와 2014년 대원스틸 합병 때 들어온 1,884,853주로 이뤄져 있습니다. 외국인 보유 비중은 10월 2일 기준 1.28%로 매우 낮습니다. 올해 임원 지분 변동은 대표와 임원들의 소량 장내매수뿐이고, 매도 공시나 5% 이상 대량보유 보고는 없었습니다. 증자, 감자, 전환사채 발행도 없었고 잠재적으로 주식 수를 늘릴 희석 증권도 없습니다.
9월 중순부터 거래가 수백 배로 불었고 그 사이 회사 공시는 한 건도 없었습니다
| 날짜 | KRX 종가 | 등락률 | 거래대금 | 비고 |
|---|---|---|---|---|
| 9/3~9/11 | 2,505~2,560원 | 보합권 | 하루 0.2~0.8억원 | - |
| 9/14 | 3,125원 | +23.03% | 138.8억원 | 첫 급등, 회사 공시 없음 |
| 9/16 | 3,490원 | +13.50% | 441.2억원 | - |
| 9/17 | 3,670원 | +5.16% | 394.3억원 | 장 마감 뒤 단기과열 지정예고 |
| 9/22 | 3,680원 | +13.58% | 426.4억원 | 장 마감 뒤 단기과열 지정 |
| 9/23~9/29 | 3,260~3,495원 | - | 9.5~21.8억원 | 30분 단일가매매 |
| 9/30 | 3,380원 | +3.68% | 98.1억원 | 단기과열 해제 |
| 10/1 | 3,340원 | -1.18% | 15.0억원 | - |
| 10/2 | 3,970원 | +18.86% | 250.1억원 | 장중 4,250원 |
8월 3일부터 9월 11일까지 이 종목의 하루 평균 거래대금은 0.84억원이었습니다. 하루 1억원도 거래되지 않던 주식이 9월 14일 138.8억원, 9월 16일 441.2억원으로 거래가 수백 배로 불었습니다. 최근 20거래일 거래대금 합계는 1,921.3억원, 하루 평균 96.1억원입니다. 9월 24일과 25일은 추석 휴장이었습니다.
거래소는 9월 17일 단기과열종목 지정예고를, 9월 22일 지정을 공시했습니다. 9월 23일부터 29일까지 3거래일 동안 30분마다 주문을 모아 체결하는 단일가매매가 적용됐고, 이 기간 거래대금은 하루 9.5~21.8억원으로 줄었습니다. 마지막 날 종가가 연장 요건에 못 미쳐 9월 30일 해제됐습니다. 동국산업은 2022년 9월에도 단기과열종목으로 지정된 적이 있습니다.
8월 14일 반기보고서 이후 10월 4일까지 동국산업 이름으로 나온 공시는 0건입니다. 조회공시 요구도 없었습니다. 상장 자회사 동국S&C도 9월 14일, 16일, 22일, 10월 2일에 거래가 함께 늘었고, 10월 2일에는 장중 1,794원까지 올랐습니다. 동국S&C 역시 8월 13일 반기보고서 이후 공시가 없습니다. KRX 종가 기준 수익률은 1개월 +57.9%, 3개월 +71.1%, 연초 이후 +45.4%이고, 급등 직전인 9월 11일 종가 2,540원보다 56.3% 올라 있습니다.
흔히 보이는 열 가지 오해를 숫자로 바로잡겠습니다
| 흔히 보이는 말 | 확인된 사실 | 근거 |
|---|---|---|
| 코스피 철강주 | 코스닥 상장사(1999년 6월 23일), 업종은 철강 | 반기보고서, 코스닥시장 업무규정 |
| 동국제강 계열사 | 독자 기업집단 '동국산업 주식회사'(계열 14사) | 반기보고서 계열회사 현황 |
| PBR 0.46배, 장부가의 절반 이하 | PBR 0.58배(6월 말 BPS 6,810원) | 0.46배는 전일 종가 3,340원 기준 |
| PER -17배 | 적자라 PER 의미 없음 | 1H26 EPS -247원이 FY25 -194원보다 큼 |
| 10/2 종가 3,965원, +18.71% | KRX 종가 3,970원, +18.86% | 3,965원은 NXT 포함 통합가 |
| 거래대금 298억, 시총의 14% | KRX 250.1억원, 시총의 11.6% | 298억원은 NXT 통합값 |
| 철강 업황 부진이 적자 원인 | 풍력이 132억원, 철강 두 부문이 약 70억원 악화 | 연결 부문별 보고 |
| 영업 적자만큼 손실 | 영업손실 54.2억원, 순손실 212.6억원 | 대손상각 · 이자 · 손상 · 처분손실 |
| 급등 이유가 공시에 있다 | 8/14 이후 회사 공시 0건 | 거래소 단기과열 조치 2건뿐 |
| 포털 일봉 등락률 = KRX 등락률 | 9/14 KRX +23.03%(통합 +19.49%), 9/22 KRX +13.58%(통합 +9.26%) | 포털 일봉은 통합 최종가 |
제가 가장 많이 본 오해는 동국산업을 동국제강 계열사로 소개하는 것입니다. 이름이 비슷해서 생기는 혼동인데, 공시상 동국산업은 장세희 부회장이 최대주주인 독자 기업집단의 지배회사입니다. 두 번째로 흔한 오해는 PBR 0.46배입니다. 이 숫자는 10월 2일 주가가 18.86% 오르기 전 가격으로 계산된 값이라, 지금 보면 할인 폭을 실제보다 크게 보여줍니다.
적자의 원인을 철강 경기 하나로 설명하는 것도 바로잡아야 합니다. 철강이 나빠진 것은 사실이지만, 영업손익을 가장 크게 끌어내린 곳은 매출이 80% 줄어든 풍력 타워였습니다. 그리고 순손실 212.6억원 가운데 영업손실은 54.2억원뿐이고, 나머지는 대손상각, 이자, 손상차손, 지분 처분손실처럼 영업 밖에서 생겼습니다. 철강 시황만 보고 이 회사의 손익을 예측하면 숫자가 맞지 않는 이유가 여기에 있습니다.
확인된 사실과 시장의 해석은 따로 놓고 읽어야 합니다
확인된 사실은 이렇습니다. 상반기 연결 매출은 3,303.9억원으로 17.4% 줄었고 영업손익은 -54.2억원, 순손익은 -212.6억원입니다. 영업손익 악화의 가장 큰 몫은 풍력 부문의 132억원입니다. 차입금은 3,017.2억원으로 늘었고 순차입금 약 2,338억원은 시가총액보다 큽니다. 상반기 영업현금흐름은 마이너스였고, 현금이 늘어난 것은 단기차입과 자산 매각 덕분입니다. PBR은 KRX 종가 기준 0.58배이고, 8월 14일 이후 회사 공시는 없습니다.
시장의 해석은 이 사실들과 다른 곳을 보고 있습니다. 공시가 한 건도 없는 기간에 하루 1억원 남짓 거래되던 주식이 수백억원씩 거래되며 52주 최고가를 새로 썼다는 것은, 시장이 상반기 숫자보다 앞으로의 무엇인가에 값을 매기고 있다는 뜻입니다. 자회사 동국S&C가 같은 날들에 함께 움직였다는 점도 시장이 이 그룹을 하나로 묶어 보고 있다는 표시입니다. 그 기대가 무엇이든, 지금까지 공시된 숫자로는 아직 확인되지 않았습니다. 저는 그 차이를 그대로 두고 봅니다. 2분기 별도 영업이익 흑자 전환처럼 좋아진 숫자도 있고, 순차입금과 영업 밖 손실처럼 무거운 숫자도 있습니다.
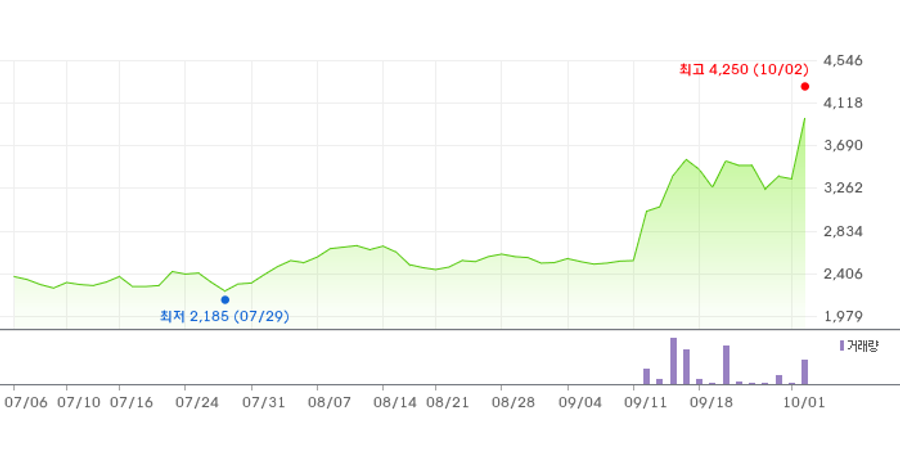
동국산업(005160) 최근 3개월 주가 차트(NXT 통합가 기준). 출처: 네이버 금융, 2026년 10월 5일 확인. 본문의 KRX 정규장 종가와 다를 수 있습니다. 차트의 권리는 네이버에 있습니다.
다음에 제가 볼 숫자는 풍력 부문 매출과 차입금이 늘어나는 속도입니다
3분기 보고서가 나오면 저는 먼저 신재생에너지 부문 수익이 상반기 126.2억원에서 얼마나 회복됐는지 봅니다. 윈드타워 수주잔고 575.3억원과 동국S&C의 미국향 계약 315.5억원이 실제 매출로 넘어오는지는 이 숫자로만 확인됩니다. 그다음은 냉연 본업의 별도 영업이익이 2분기의 +2.2억원 흑자를 이어가는지입니다.
재무 쪽에서는 차입금이 3,017.2억원에서 더 늘어나는지, 영업현금흐름이 플러스로 돌아오는지, 이자비용이 반기 58.2억원 수준에서 움직이는지를 봅니다. 영업 밖 손실이 상반기처럼 반복되는지도 함께 봅니다. 영업이익이 이자를 넘어서지 못하는 동안에는 순손실이 이어지고, 순손실이 이어지면 PBR의 분모인 순자산도 계속 줄어듭니다.
같은 회차에 쓴 나라스페이스테크놀로지 분석은 빚 없이 공모자금으로 버티는 적자 기술주를 다룹니다. 차입이 많은 이 회사와 나란히 읽으면 같은 적자라도 재무 구조가 얼마나 다를 수 있는지 보입니다. 같은 철강 업종의 공시 구조는 금강철강, 올해 공시 31건 중 9건이 소송이다에서, 영업이익과 순이익이 크게 갈라진 사례는 성호전자, 반기 영업이익 101억에 순이익 2,734억은 자사 CB 콜옵션 평가익이다에서 다뤘습니다. 회사가 돈을 조달하는 다른 방법은 유상증자 호재일까 악재일까에, 거래량 급증을 읽는 법은 거래량과 거래대금 차이에 적었습니다.
이 글은 2026년 10월 2일 장 마감 기준 공시와 시세를 바탕으로 쓴 개인 분석이며, 특정 종목의 매수나 매도를 권하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
'투자' 카테고리의 다른 글
| 한국파마, 작년 적자는 R&D가 아니라 상품 원가 탓이었고 반기엔 20억 흑자다 (0) | 2026.10.05 |
|---|---|
| 덕우전자, 반기 순이익 151억은 강남 부동산 매각이익 210억이 만들었다 (0) | 2026.10.05 |
| 나라스페이스테크놀로지, 반기 매출 23.6억에 영업손실 67억이고 수주잔고는 286억이다 (0) | 2026.10.05 |
| 원일티엔아이, 수주잔고는 반년 새 511억으로 늘었고 오너 측 지분은 66%다 (0) | 2026.10.05 |
| 에이치브이엠, 매출 66%가 한 고객이고 상반기 적자는 CB 파생손실에서 나왔다 (0) | 2026.10.05 |