셀트리온이 10월 12일 장 시작 전에 낸 3분기 잠정실적을 보면, 올해 1~9월 누적 연결 영업이익은 1조 2,837억원이다. 지난해 1년 동안 낸 연결 영업이익 1조 1,685억원보다 이미 1,152억원 많다. 석 달을 남겨 두고 작년 연간치를 넘은 셈이다. 다만 3분기 숫자는 외부감사인의 검토를 받기 전의 잠정치다. 그리고 나흘 뒤인 10월 16일, 셀트리온은 KRX 정규장에서 194,000원(+6.53%)에 마감했다. 이날 회사와 거래소가 낸 공시는 한 건도 없었다. 나는 이 글에서 하루의 주가보다 실적의 구조와 주식 수의 변화, 그리고 공시가 실제로 무엇을 말하는지를 들여다본다.
이 글의 숫자는 2026년 10월 16일(금) 종가 기준이다. 종가와 거래량은 모두 KRX 정규장 값으로 통일했고, 포털에 뜨는 NXT 포함 통합값은 바로 아래 표에서 한 번만 비교한다. 재무 숫자는 2026년 8월 14일 접수된 2026년 반기보고서의 연결 재무제표가 기본이다. 3분기 숫자는 10월 12일 07시 46분에 접수된 연결 잠정실적 공시(DART 접수번호 20261012800004)를, 연간 숫자는 2025년 사업보고서를 썼다. 시장은 유가증권시장(KOSPI)이고, WICS 업종은 제약이다.
셀트리온 기업 로고. 출처: 셀트리온 공식 홈페이지, 2026년 10월 16일 확인. 상표권은 셀트리온에 있습니다.
10월 16일에는 6.53% 올라 194,000원에 마감했지만 그날 공시는 0건이었다
10월 16일 셀트리온은 184,500원에 시작해 장중 195,500원까지 올랐고, 전일 종가 182,100원보다 11,900원 높은 194,000원에 정규장을 마쳤다. 장중 저가는 183,800원이다. KRX 거래대금은 2,117.4억원으로 10월 15일(1,471.8억원)의 1.44배, 최근 20거래일 평균(735.7억원)의 약 2.9배다. 거래량은 1,097,298주로 직전 거래일의 1.35배였고, 상장주식 가운데 이날 손바뀜한 비율인 회전율은 0.47%다. 포털 현재가 화면에는 저가 180,000원, 거래대금 2,149.3억원 같은 값이 함께 뜨는데, 이는 대체거래소 넥스트레이드(NXT) 거래까지 합친 통합값이다. 두 기준을 아래 표에서 한 번만 나란히 놓고, 이 뒤로는 KRX 정규장 값만 쓴다.
| 항목 | KRX 정규장(이 글의 기준) | 포털 통합값(NXT 포함) |
|---|---|---|
| 종가 | 194,000원 (+11,900원, +6.53%) | - |
| 시가 / 고가 | 184,500원 / 195,500원 | - |
| 저가 | 183,800원 | 180,000원 |
| 거래량 | 1,097,298주 (직전의 1.35배) | 1,114,943주 |
| 거래대금 | 2,117.4억원 (직전의 1.44배) | 2,149.3억원(작성 시점) |
| 회전율 | 0.47% | - |
| 가격제한폭 | 상한 236,500원 / 하한 127,500원 | - |
흐름을 날짜순으로 놓으면 이렇다. 10월 12일 장 전에 3분기 잠정실적이 나왔지만 그날 주가는 +0.45%, 다음 날은 -0.39%, 그다음 날은 +0.06%로 사흘 동안 거의 움직이지 않았다. 10월 14일 장이 끝난 17시 46분에 류마티스관절염 임상 3상 승인 공시가 나왔고, 1분 뒤에 9월 30일 소각분을 반영한 변경상장 공시가 나왔다. 그 뒤로 10월 15일 +1.28%, 10월 16일 +6.53%가 이어졌다. 10월 15일과 16일에는 공시가 없었다. 나는 이날의 상승을 어느 한 공시나 뉴스의 결과로 묶지 않는다. 공시가 없는 날의 주가 움직임은 시장의 해석이고, 확인된 사실은 날짜와 시각과 숫자뿐이다.
| 날짜 | 종가 | 등락률 | 거래대금 | 그날의 공시와 특이사항 |
|---|---|---|---|---|
| 10월 8일(목) | 179,600원 | -2.13% | 803.9억원 | 다음 날 10월 9일은 한글날 휴장 |
| 10월 12일(월) | 180,400원 | +0.45% | 682.2억원 | 07:46 3분기 연결 잠정실적(장 전) |
| 10월 13일(화) | 179,700원 | -0.39% | 826.8억원 | 장중 173,700원, 최근 20거래일 장중 최저 |
| 10월 14일(수) | 179,800원 | +0.06% | 829.5억원 | 17:46 임상 3상 승인, 17:47 변경상장(장 마감 후) |
| 10월 15일(목) | 182,100원 | +1.28% | 1,471.8억원 | 공시 없음 |
| 10월 16일(금) | 194,000원 | +6.53% | 2,117.4억원 | 공시 없음 |
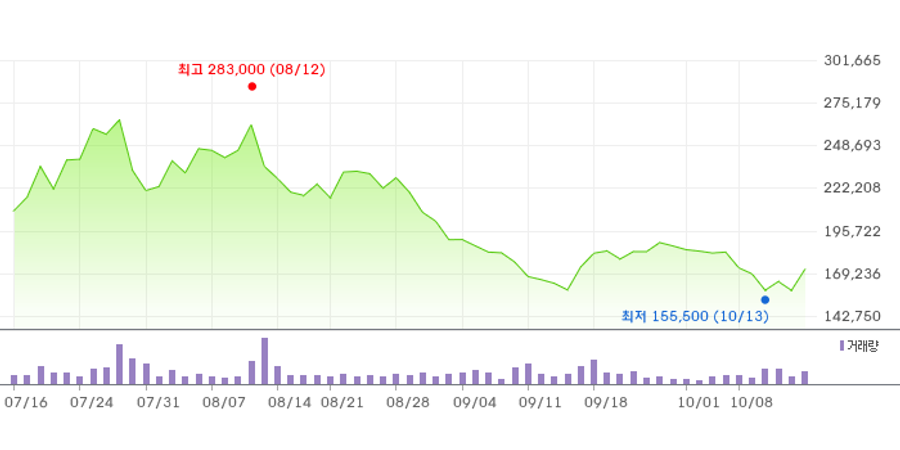
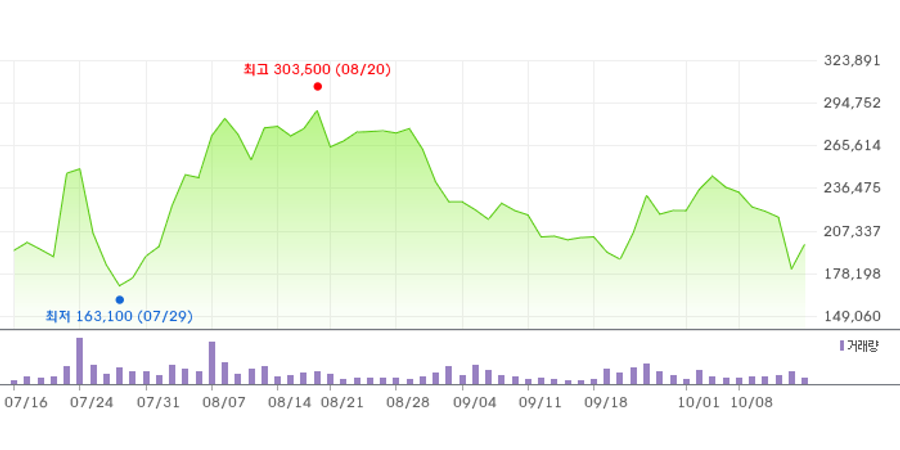
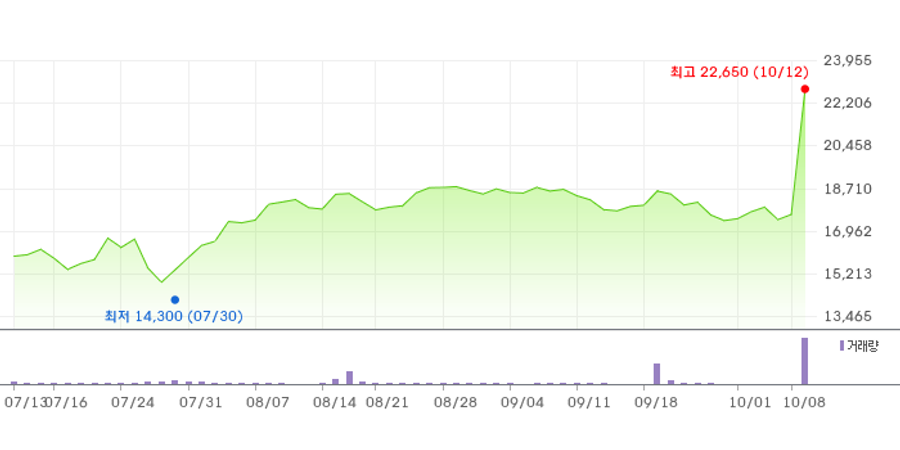
194,000원은 최근 20거래일 가운데 가장 높은 종가이고, 8월 20일(194,100원) 이후 가장 높은 종가이기도 하다. 8월 24일 종가와는 같은 값이다. 20거래일 동안 종가는 9월 16일의 177,200원에서 194,000원 사이를 오갔다. 기간 수익률은 1개월 +9.48%, 3개월 +10.35%다. 연초 이후와 1년 수익률은 6월 무상증자로 주가 기준이 바뀌어 두 가지로 계산된다. 무상증자를 반영해 과거 주가를 고친 수정주가 기준으로는 연초 이후 +12.45%, 1년 +15.64%이고, 실제 거래된 원래 주가 기준으로는 각각 +7.18%, +10.23%다. 올해 투자주의·경고·위험 지정이나 조회공시 요구, 공매도 과열 지정은 한 번도 없었다.
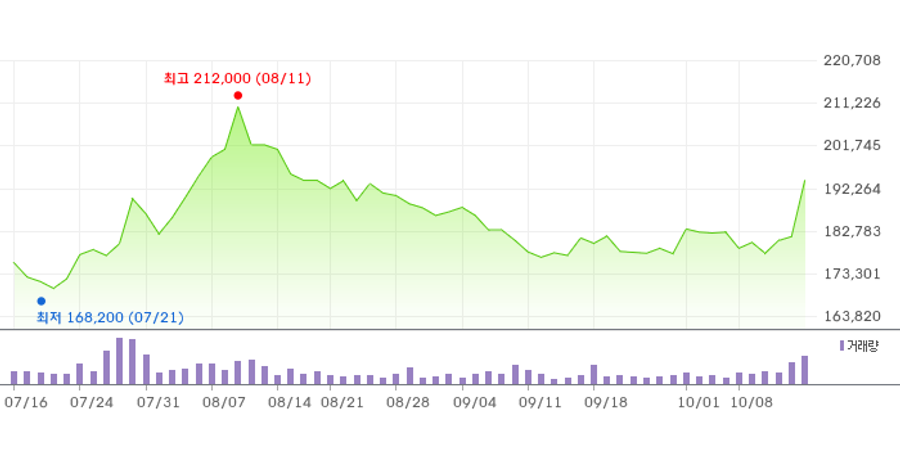
셀트리온 최근 3개월 주가 차트(7월 16일~10월 16일). 출처: 네이버페이 증권, 2026년 10월 16일 확인.
3분기 잠정 영업이익은 5,100억원이고 이익률은 올해 들어 분기마다 올랐다
10월 12일 잠정공시에 따르면 3분기 연결 매출은 1조 5,000억원, 영업이익은 5,100억원이다. 매출은 전분기보다 7.63%, 1년 전 같은 분기보다 45.77% 늘었다. 영업이익은 전분기보다 12.88%, 1년 전보다 69.21% 늘었다. 이 공시에서 세전이익과 순이익 칸은 '-'로 비어 있다. 그래서 3분기 순이익은 아직 아무도 공시 숫자로 말할 수 없다. 회사는 3분기 IR 때 이 숫자를 다시 공시한다고 적었다.
영업이익률은 매출 가운데 본업에서 남긴 이익의 비율이다. 매출이 100원일 때 원가와 판매관리비를 빼고 몇 원이 남느냐를 뜻한다. 셀트리온의 분기 영업이익률은 1분기 28.1%, 2분기 32.4%, 3분기 34.0%다. 1분기 숫자는 반기 누적에서 2분기를 빼서 구했다. 매출이 1조 1,450억원에서 1조 3,937억원, 다시 1조 5,000억원으로 분기마다 늘었고, 이익률도 같은 방향으로 올랐다. 매출이 늘 때 이익이 그보다 빠르게 늘었다는 뜻이다. 1년 전 3분기의 이익률은 29.3%였다.
| 분기 | 매출 | 영업이익 | 영업이익률 | 비고 |
|---|---|---|---|---|
| 2025년 3분기 | 1조 290억원 | 3,014억원 | 29.3% | 전년 동기 비교 기준 |
| 2026년 1분기 | 1조 1,450억원 | 3,219억원 | 28.1% | 반기 누적에서 2분기를 빼서 계산 |
| 2026년 2분기 | 1조 3,937억원 | 4,518억원 | 32.4% | 반기보고서 |
| 2026년 3분기 | 1조 5,000억원 | 5,100억원 | 34.0% | 잠정, 외부감사인 검토 전 |
| 3분기 증감률 | 전분기 +7.63%, 전년 +45.77% | 전분기 +12.88%, 전년 +69.21% | - | 세전이익·순이익 미공시 |
9개월 누적 영업이익 1조 2,837억원은 작년 연간치보다 1,152억원 많다
3분기 잠정치를 반기 누적 매출 2조 5,387억원, 영업이익 7,737억원에 더하면 1~9월 누적 매출은 4조 387억원, 영업이익은 1조 2,837억원이다. 1년 전 같은 기간보다 매출은 42.59%, 영업이익은 85.16% 늘었다. 누적 영업이익률은 31.8%로, 1년 전 같은 기간의 24.5%보다 7%포인트 넘게 높다. 9개월 매출은 지난해 연간 매출 4조 1,625억원의 97.0%에 이르렀고, 영업이익은 이미 연간치를 넘었다.
이 비교에는 하나의 전제가 붙는다. 셀트리온은 2023년 12월 28일 판매 계열사였던 셀트리온헬스케어를 합병했다. 그래서 2023년 이전 실적은 지금과 회사의 모양이 달라, 같은 줄에 놓고 성장률을 내면 숫자가 왜곡된다. 나는 합병 후 구조인 2024년부터만 비교한다. 2024년 매출은 3조 5,573억원, 영업이익은 4,920억원이었다. 2025년에는 매출이 17.0% 늘었고 영업이익은 2.37배가 됐다.
| 구분 | 매출 | 영업이익 | 영업이익률 | 비고 |
|---|---|---|---|---|
| 2024년 연간 | 3조 5,573억원 | 4,920억원 | 13.8% | EPS 1,879원 |
| 2025년 연간 | 4조 1,625억원 | 1조 1,685억원 | 28.1% | 지배순이익 1조 296억원, EPS 4,668원(무상증자 전) |
| 2026년 1~9월 | 4조 387억원 | 1조 2,837억원 | 31.8% | 3분기 잠정 포함, 전년 동기 대비 +42.59% / +85.16% |
| 9개월 누적 - 작년 연간 | -1,238억원(97.0%) | +1,152억원 | - | 석 달 남기고 영업이익 초과 |
상반기 순이익 320% 증가는 작년 2분기의 낮은 기준에서 나왔다
8월 14일 반기보고서의 연결 손익을 보면 상반기 매출은 2조 5,387억원(+40.8%), 영업이익은 7,737억원(+97.4%), 세전이익은 8,900억원, 순이익은 7,212억원이다. 순이익 가운데 지배기업 주주 몫은 7,163억원으로 1년 전보다 320% 늘었다. 주식 1주당 순이익인 기본 EPS는 3,122원, 스톡옵션이 모두 주식이 된다고 가정한 희석 EPS는 3,110원이다.
순이익이 4.2배로 뛴 숫자만 보면 회사의 돈 버는 힘이 네 배가 된 것처럼 읽힌다. 본업의 성장은 영업이익 증가율 97.4%가 더 정확하게 보여준다. 순이익 증가율이 이렇게 큰 것은 비교 대상인 작년 2분기가 유난히 낮았기 때문이다. 2025년 2분기에는 외화손실 856억원, 소송충당부채 132억원 등 기타비용 1,894억원이 생겨 그 분기 세전이익이 524억원, 순이익이 633억원에 그쳤다. 낮은 기준점 위에서 계산한 증가율은 크게 나온다.
연결과 별도를 나란히 놓으면 이 회사의 구조가 드러난다. 별도는 셀트리온 본사 한 법인의 숫자이고, 연결은 해외 판매법인 등 종속기업 49곳을 합친 숫자다. 상반기 별도 매출은 1조 8,123억원, 영업이익은 7,641억원으로 별도 영업이익률이 42.2%다. 연결 매출은 별도보다 7,264억원 많지만 연결 영업이익과 별도 영업이익의 차이는 약 95억원이다. 이 95억원에는 법인 사이의 내부거래를 지운 효과가 섞여 있어서, 나는 이 숫자를 자회사들이 번 이익이라고 부르지 않는다.
| 항목 | 연결 | 별도 | 연결 전년 동기 대비 |
|---|---|---|---|
| 매출 | 2조 5,387억원 | 1조 8,123억원 | +40.8% |
| 영업이익 | 7,737억원 | 7,641억원 | +97.4% |
| 영업이익률 | 30.5% | 42.2% | - |
| 세전이익 | 8,900억원 | 8,941억원 | - |
| 순이익 | 7,212억원(지배 7,163억원) | 7,276억원 | 지배 +320% |
| 기본 EPS | 3,122원(희석 3,110원) | 3,171원 | - |
세전이익이 영업이익보다 1,163억원 큰 것은 대부분 외화관련이익 덕분이다
보통은 영업이익에서 이자비용 같은 것을 빼면 세전이익이 줄어든다. 셀트리온의 상반기 연결 세전이익 8,900억원은 영업이익 7,737억원보다 1,163억원 크다. 반기보고서 주석을 따라가면 이 차이의 출처가 나온다. 기타손익이 +1,543억원이었는데, 그 안에 외화관련이익 1,813.8억원이 들어 있다. 외화관련손실 181.2억원을 빼도 순액이 약 1,632.6억원이다. 반대로 금융손익은 -301억원이다. 이자비용이 545억원으로 1년 전 360억원보다 늘었다. 지분법손익 -35억원, 고물가 국가 법인에 적용하는 초인플레이션 회계 -44억원이 나머지를 깎았다.
| 항목 | 금액 | 내용 |
|---|---|---|
| 영업이익 | 7,737억원 | 출발점 |
| 기타손익 | +1,543억원 | 외화관련이익 1,813.8억원, 외화관련손실 181.2억원, FVPL 손실 264.3억원 포함 |
| 금융손익 | -301억원 | 이자비용 545억원(전년 동기 360억원) |
| 지분법손익 | -35억원 | 관계기업 손익 반영분 |
| 초인플레이션 회계 | -44억원 | 고물가 국가 법인 조정 |
| 세전이익 | 8,900억원 | 영업이익보다 +1,163억원 |
외화관련이익은 환율이 움직인 방향에 따라 생기는 이익이다. 국내를 뺀 해외 매출이 70%를 넘는 회사라, 환율이 반대로 움직이면 작년 2분기처럼 외화손실로 바뀐다. 그래서 나는 셀트리온의 이익을 볼 때 세전이익이나 순이익보다 영업이익을 먼저 본다. 별도 기준으로도 세전이익 8,941억원이 영업이익 7,641억원보다 크다.
상반기 매출의 45%는 유럽에서 나왔고 북미 매출은 1년 새 3.1배가 됐다
셀트리온은 바이오시밀러를 만드는 회사다. 바이오시밀러는 특허가 끝난 바이오의약품과 같은 효과를 내도록 만든 복제 바이오의약품이다. 사진 속 램시마는 셀트리온의 대표 바이오시밀러로, 성분명은 인플릭시맙이다. 반기보고서는 사업을 바이오의약품 부문과 케미컬 부문으로 나눈다. 바이오의약품 부문 매출은 4조 816억원, 영업이익은 6,240억원으로 적혀 있다. 이 부문 매출이 연결 매출 2조 5,387억원보다 큰 것은 부문 숫자가 법인 사이 내부거래를 지우기 전에 합산된 값이기 때문이다. 케미컬 부문 매출은 2,964억원, 영업이익은 321억원이다.
셀트리온의 대표 바이오시밀러 '램시마(인플릭시맙) 100mg' 바이알 제품 사진. 출처: 셀트리온 공식 홈페이지, 2026년 10월 16일 확인. 상표권은 셀트리온에 있습니다.
지역별 순매출은 내부거래를 지운 뒤의 값이라 연결 매출과 정확히 맞는다. 상반기 유럽 매출이 1조 1,478억원으로 전체의 45%다. 국내 6,953억원, 북미 4,774억원, 아시아 1,378억원, 중남미 804억원이 뒤를 잇는다. 가장 눈에 띄는 줄은 북미다. 1년 전 상반기 1,545억원에서 4,774억원으로 3.1배가 됐다. 매출의 10% 이상을 차지하는 단일 고객이 1곳 있고, 이 고객의 매출은 3,131억원(12.3%)이다. 회사는 이 고객의 이름을 공시하지 않았다.
| 지역 | 순매출 | 비중 | 비고 |
|---|---|---|---|
| 유럽 | 1조 1,478억원 | 45.2% | 최대 시장 |
| 국내 | 6,953억원 | 27.4% | - |
| 북미 | 4,774억원 | 18.8% | 전년 동기 1,545억원의 3.1배 |
| 아시아 | 1,378억원 | 5.4% | - |
| 중남미 | 804억원 | 3.2% | - |
| 합계 | 2조 5,387억원 | 100% | 연결 매출과 일치 |
6월 말 부채비율은 31.3%이고 상반기 영업현금흐름은 6,514억원이다
6월 말 연결 재무상태표에서 자산은 23조 7,032억원, 부채는 5조 6,550억원, 자본은 18조 482억원이다. 자본 가운데 비지배지분 1,454억원을 빼면 셀트리온 주주 몫인 지배자본은 17조 9,028억원이다. 부채를 자본으로 나눈 부채비율은 31.3%로 낮다. 자산에서 가장 큰 덩어리는 무형자산 14조 1,878억원으로, 자산의 약 60%를 차지한다. 재고자산은 2조 9,405억원, 현금성자산은 1조 763억원이다.
영업현금흐름은 회사가 장사로 실제 손에 쥔 현금이다. 장부상 이익과 달리 외상으로 판 매출이나 쌓아 둔 재고는 빠진다. 셀트리온의 상반기 영업현금흐름은 6,514억원으로 1년 전 3,016억원의 두 배를 넘었다. 이 돈으로 투자에 3,987억원을 썼고, 재무활동으로 2,954억원이 나갔다. 재무활동 유출에는 자사주 매입 2,000억원과 배당 1,678억원이 들어 있다. 상반기에 단기금융부채를 1조 5,180억원 새로 빌리고 1조 3,137억원 갚아, 단기 차입을 계속 굴리는 모습도 보고서에 그대로 나온다.
| 항목 | 금액 | 비고 |
|---|---|---|
| 자산총계 | 23조 7,032억원 | 무형자산 14조 1,878억원 포함 |
| 부채총계 | 5조 6,550억원 | 부채비율 31.3% |
| 자본총계 | 18조 482억원 | 비지배지분 1,454억원, 지배자본 17조 9,028억원 |
| 현금성자산 / 재고자산 | 1조 763억원 / 2조 9,405억원 | - |
| 영업활동현금흐름 | +6,514억원 | 전년 동기 +3,016억원 |
| 투자활동현금흐름 | -3,987억원 | - |
| 재무활동현금흐름 | -2,954억원 | 자사주 2,000억원, 배당 1,678억원 포함 |
주주환원 목표는 연결순이익의 3분의 1이고 올해 자사주 매입 결정은 네 번이었다
8월 31일 셀트리온은 공정공시로 중장기 주주환원율 목표를 연결 당기순이익의 3분의 1로 정했다. 환원율은 현금배당과 자기주식 소각금액을 더해 연결순이익으로 나눈 값이다. 여기에는 조건이 붙는다. 2026년 이후에 사들인 자사주를 소각한 금액만 셈에 넣는다. 예전에 쌓아 둔 자사주를 지우는 것은 환원율에 들어가지 않는다는 뜻이다.
올해 자사주 일정은 촘촘하다. 3월 24일 기존 자사주 9,110,000주를 소각하기로 했고, 4월 22일부터 9월 29일까지 1,000억원씩 네 번 취득을 결정했다. 4월 22일 결정분은 5월 6일 488,977주 소각 결정으로 이어졌다. 8월 31일 결정분으로 9월 1일부터 14일까지 544,299주를 평균 183,722원, 총 999.99억원에 샀고, 9월 16일 08시 15분 이 물량을 장부가 962.4억원에 9월 30일 소각하기로 결정했다. 배당가능이익으로 산 주식을 지우는 이익소각이라 자본금은 그대로다. 9월 29일 결정분을 빼고 올해 장내에서 사들인 주식은 모두 1,620,203주다.
| 결정일 | 내용 | 수량·금액 | 이후 경과 |
|---|---|---|---|
| 3월 24일 | 기존 자사주 소각 결정 | 9,110,000주 | 4월 1일 소각, 4월 8일 변경상장 |
| 4월 22일 | 자사주 취득 결정 | 1,000억원 | 5월 6일 488,977주 소각 결정, 5월 29일 변경상장 |
| 5월 21일 | 자사주 취득 결정 | 1,000억원(6월 8일~8월 21일) | 586,927주 취득, 10월 16일까지 소각 공시 없음 |
| 8월 31일 | 자사주 취득 결정 | 1,000억원 | 9월 1일~14일 544,299주, 평균 183,722원 |
| 9월 16일 08:15 | 544,299주 소각 결정 | 장부가 962.4억원 | 9월 30일 소각, 10월 19일 변경상장 |
| 9월 29일 11:44 | 자사주 취득 결정 | 1,000억원(560,853주, 9월 28일 종가 178,300원 기준) | 9월 30일~12월 29일, 1일 한도 99,194주, NH투자증권 |
9월 29일 취득 결정 보고서에는 취득 전 자사주가 배당가능이익 범위 1,131,226주(0.5%), 기타취득 3,396,578주(1.5%)로 적혀 있다. 이 1,131,226주에는 다음 날 소각된 544,299주가 들어 있어서, 소각 뒤 남는 배당가능이익 범위 자사주는 586,927주다. 5월 21일 프로그램으로 산 물량이고, 10월 16일까지 이 주식의 소각 공시는 없다. 기타취득분 수량은 9월 16일 보고서에 3,396,528주, 9월 29일 보고서에 3,396,578주로 두 원문 사이에 50주 차이가 나서 나는 보고서별 숫자를 그대로 옮겼다. 6월 말 기준 기타취득분 3,226,466주에는 '특정인에게 매도'라는 처분 계획이 붙어 있고, 상반기 이행 실적은 0주다.
소각은 장부에도 흔적을 남겼다. 이익잉여금은 2025년 말 4조 4,071억원에서 6월 말 3조 2,880억원으로 1조 1,191억원 줄었다. 상반기에 순이익이 들어왔는데도 줄어든 것은 자사주 9,598,977주를 장부가 1조 6,715억원어치 이익소각하고 배당 1,678억원을 지급했기 때문이다.
9월 30일에 소각한 주식은 10월 19일에야 상장주식수에서 빠진다
셀트리온의 주식 수는 올해 여러 번 바뀌었다. 6월 말 발행주식은 232,553,706주였다. 7월 27일 스톡옵션 행사로 신주 63,470주가 발행돼 8월 13일 상장했고, 주식 수는 232,617,176주가 됐다. 9월 30일 544,299주가 소각됐지만, 거래소 상장주식수는 10월 14일 17시 47분 변경상장 공시에 따라 10월 19일에 232,072,877주로 바뀐다. 그래서 10월 16일 포털에 표시된 상장주식수 232,617,176주와 시가총액 45조 1,277억원(KOSPI 13위)은 소각을 반영하기 전 숫자다. 소각 후 주식 수로 계산한 10월 16일 종가 시가총액은 45조 221억원이다.
| 시점 | 주식 수 | 변동 사유 | 10월 16일 종가 시가총액 |
|---|---|---|---|
| 6월 말 | 232,553,706주 | 반기보고서 발행주식 | - |
| 8월 13일 상장 | 232,617,176주 | 스톡옵션 신주 63,470주(7월 27일 발행) | 45조 1,277억원(포털 표시, 소각 전) |
| 9월 30일 소각 | -544,299주 | 8월 31일 결정분으로 산 자사주 | - |
| 10월 19일 변경상장 | 232,072,877주 | 소각분 반영 | 45조 221억원(소각 후 주식 수 기준) |
올해 주식 수를 바꾼 사건이 하나 더 있다. 5월 21일 결정한 무상증자다. 주식발행초과금을 재원으로 1주당 0.05주, 모두 10,920,342주를 새로 나눠 줬다. 배정기준일은 6월 5일, 권리락은 6월 4일이었고, 신주는 6월 30일 상장했다. 회사가 가진 자기주식 3,226,514주는 배정에서 빠졌다. 권리락 날 기준가는 179,100원으로, 6월 2일 종가 187,900원에 무상증자 비율을 반영한 값이다. 이 비율 179,100/187,900, 즉 0.953167이 뒤에 나올 EPS와 52주 고가의 소수점을 모두 설명한다. 이 밖에 6월 말 기준 아직 행사되지 않은 주식선택권이 4,090,245주(약 1.76%) 남아 있다.
셀트리온홀딩스 측 지분은 32.83%이고 그중 2,380만여 주에 담보계약이 걸려 있다
9월 23일 대량보유 보고에 따르면 최대주주 셀트리온홀딩스와 특별관계자 116인은 주권 76,360,804주(32.83%)를 갖고 있다. 주식으로 바뀔 권리까지 포함한 '주식등' 기준으로는 77,382,453주(33.12%)다. 이 가운데 23,805,636주(10.19%)에 담보계약이 걸려 있다. 보고 사유는 주식담보대출 만기연장과 신규차입, 그리고 특별관계자의 매수다. 이 비율의 분모는 9월 30일 소각 전 주식 수다. 셀트리온홀딩스는 7월 8일과 9일 장내에서 84,865주를 사서 직접 보유 주식이 60,475,000주가 됐다.
외국인 지분율은 10월 16일 기준 25.29%, 58,830,682주다. 시장경보나 거래정지, 관리종목 지정은 없고, 액면가는 1,000원이다. 8월 25일에는 2023년 12월 1일 보도된 '충남공장 3,000억원 투자'에 대한 풍문 해명(미확정) 공시를 다시 냈는데, 6개월마다 반복하는 재공시로 다음 예정일은 2027년 2월 24일이다. 6월 30일에는 프랑스 법인 Celltrion Healthcare France SAS가 GIFRER BARBEZAT의 지분 100%를 인수했다.
임상 승인 공시는 이어졌지만 올해 공급계약 공시는 3월의 한 건뿐이다
8월 하순부터 셀트리온은 임상과 허가에 관한 공시를 잇달아 냈다. 이 공시들은 모두 '투자판단 관련 주요경영사항'으로, 판매나 공급 계약이 아니다. 계약 금액도, 매출 시점도 적혀 있지 않다. 올해 셀트리온이 낸 단일판매·공급계약 공시는 3월 17일 위탁생산계약 한 건(2,949.2억원)뿐이고, 계약 상대방은 공개되지 않았다.
| 일시 | 대상 | 내용 | 공시 성격 |
|---|---|---|---|
| 3월 17일 | 위탁생산 | 단일판매·공급계약 2,949.2억원, 상대방 비공개 | 올해 유일한 공급계약 |
| 8월 24일 07:34 | CT-P51(키트루다 바이오시밀러) | 한국 품목허가 신청 | 허가 신청 |
| 9월 7일 | CT-P51 / CT-P44 | CT-P51 미국 3상, CT-P44 한국 3상 변경승인 | 임상 변경 |
| 9월 21일 | CT-P44 | 유럽 3상(Part1&2) 변경승인 | 임상 변경 |
| 9월 23일 14:23 | CT-P13 SC(짐펜트라) | 미국 3상 IND 승인, 당일 종가 177,400원(-0.62%) | 임상 승인(장중) |
| 10월 14일 17:46 | CT-P13 SC | 한국 류마티스관절염 3상 IND 승인(식약처) | 임상 승인(장 마감 후) |
10월 14일 공시의 본문은 이렇다. 식약처에 7월 24일 신청했고, 류마티스관절염 환자 296명을 52주 동안 보는 3상이다. 1차 평가변수는 12주째 ACR50, 즉 증상 지표가 50% 이상 좋아진 환자의 비율이다. 그리고 공시문에는 "임상 약물 최종 허가 확률 약 10%"라는 투자유의 문구가 들어 있다. 이 공시는 장 마감 후 17시 46분에 접수돼, 투자자가 이 내용을 보고 거래한 첫 정규장은 10월 15일이다. 9월 23일 미국 3상 승인은 장중에 나왔고, 그날 종가는 오히려 0.62% 내렸다.
PER은 어떤 이익으로 나누느냐에 따라 28배에서 43.6배까지 벌어진다
PER(주가수익비율)은 주가를 주당순이익(EPS)으로 나눈 값이다. 지금 주가가 1년 이익의 몇 배인지를 뜻한다. PBR(주가순자산비율)은 주가를 주당순자산(BPS)으로 나눈 값으로, 장부상 자본의 몇 배에 거래되는지를 뜻한다. 셀트리온은 이 두 숫자가 분모에 따라 크게 갈린다. 포털에 표시된 PER 40.93배와 PBR 2.43배는 전일 종가 182,100원을 EPS 4,449원, BPS 75,030원으로 나눈 값이다. 10월 16일 종가 194,000원으로 다시 나누면 PER 43.6배, PBR 2.59배다.
EPS 4,449원은 2025년 사업보고서의 EPS 4,668원에 권리락 비율 0.953167을 곱한 값과 일치한다. 4,668원은 무상증자로 주식이 5% 늘기 전의 주식 수로 계산한 숫자라, 무상증자 뒤의 주가를 나눌 때는 같은 기준으로 맞춘 4,449원을 쓴다. 이 기준이 2025년 연간 이익에 붙은 43.6배다. 최근 4개 분기 이익으로 바꾸면 숫자가 크게 내려간다. 네이버는 2026년 6월 기준 EPS 6,568원으로 PER 29.54배를 표시한다. 내가 2025년 지배순이익 1조 296억원에서 작년 상반기 1,698억원을 빼고 올해 상반기 7,163억원을 더한 최근 4분기 지배순이익 1조 5,761억원으로 계산하면, 시가총액 기준 28.6배, 자사주를 뺀 유통주식 기준 약 28.1배다. 증권사 추정치 평균으로 계산한 PER은 28.44배다. 그래서 셀트리온의 PER은 2025년 기준 43.6배, 최근 4분기 기준 28~30배로 함께 읽어야 한다.
| 기준 | 주가 또는 시총 | 분모 | 값 |
|---|---|---|---|
| PER, 2025년 EPS(권리락 비율 반영) | 194,000원 | 4,449원 | 43.6배 |
| PER, 포털 표시값 | 182,100원(전일 종가) | 4,449원 | 40.93배 |
| PER, 네이버 최근 4분기 | 194,000원 | 6,568원 | 29.54배 |
| PER, 최근 4분기 지배순이익 | 45조 1,277억원 | 1조 5,761억원 | 28.6배(유통주식 기준 약 28.1배) |
| PER, 컨센서스 추정 | - | 증권사 추정 이익 | 28.44배 |
| PBR, BPS 75,030원 | 194,000원 | 75,030원 | 2.59배(포털 2.43배는 전일 종가 기준) |
| PBR, 네이버 BPS | 194,000원 | 78,325원 | 2.48배 |
| PBR, 지배자본 | 45조 1,277억원 | 17조 9,028억원 | 2.52배 |
52주 고가 239,244.811원의 소수점은 무상증자 권리락에서 나왔다
포털에서 셀트리온의 52주 최고가를 보면 239,244.811원이라는 소수점 붙은 숫자가 나온다. 실제로 그날 소수점 가격에 거래된 것은 아니다. 2월 24일 원래 주가의 장중 고가는 251,000원이었다. 여기에 무상증자 권리락 비율 179,100/187,900을 곱하면 239,244.811원이 정확히 나온다. 6월 무상증자로 주식이 늘어난 만큼 과거 주가를 낮춰 지금 주가와 같은 저울에 올린 수정주가다. 올해 셀트리온에 합병이나 주식배당은 없었다. 52주 최저가는 6월 8일의 158,500원인데, 권리락 이후라 조정할 것이 없다. 10월 16일 종가 194,000원은 52주 고가보다 18.9% 낮고, 52주 저가보다 22.4% 높다.
셀트리온 숫자를 읽을 때 자주 나오는 오해 아홉 가지
셀트리온은 올해 무상증자, 자사주 소각, 변경상장이 겹쳐서 같은 이름의 숫자가 기준에 따라 다르게 나온다. 아래 표는 내가 자료를 맞춰 보면서 실제로 헷갈린 지점과 원문이 말하는 사실을 나란히 놓은 것이다.
| 흔한 오해 | 확인된 사실 | 근거 |
|---|---|---|
| "포털 PER 40.93배가 지금 PER이다" | 전일 종가 182,100원 ÷ EPS 4,449원이다. 10월 16일 종가로는 2025년 기준 43.6배, 최근 4분기 기준 약 28~30배(네이버 29.54배)로 분모에 따라 15배 가까이 차이 난다. | Daum, 네이버, 반기보고서 지배순이익 |
| "사업보고서 EPS 4,668원으로 나누면 41.6배다" | 4,668원은 6월 0.05주 무상증자 전 주식 수 기준이다. 권리락 비율 0.953167을 곱하면 4,449원으로 포털 EPS와 일치하고, 이 기준 PER은 43.6배다. | DART 20260521000101, 권리락 기준가 179,100원 |
| "52주 고가의 소수점은 오류이거나 합병 때문이다" | 2월 24일 원주가 고가 251,000원을 권리락 비율(179,100/187,900)로 고친 수정주가다. | Daum 일봉, KIND 20260602000474 |
| "9월 30일에 소각했으니 시총이 이미 줄었다" | 10월 16일 상장주식수는 232,617,176주 그대로다. 10월 19일부터 232,072,877주가 된다. 45조 1,277억원은 소각 전, 45조 221억원은 소각 후 기준이다. | KIND 20261014000084 변경상장 |
| "세전이익이 영업이익보다 큰 건 본업 외 이익이 꾸준해서다" | 상반기 차이 1,163억원은 대부분 외화관련이익(1,813.8억원)이다. 금융손익은 -301억원으로 오히려 마이너스다. | 반기보고서 주석 16·17 |
| "상반기 순이익 +320%는 이익이 4배가 됐다는 뜻이다" | 영업이익 증가는 +97.4%다. 작년 2분기 기타비용 1,894억원으로 그 분기 순이익이 633억원에 그친 기저 효과다. | 반기보고서 연결손익계산서 |
| "임상 승인 공시가 매출 계약이다" | CT-P13 SC, CT-P51, CT-P44 공시는 모두 임상·허가 단계 공시다. 10월 14일 공시문에는 최종 허가 확률 약 10%라는 문구가 있다. 올해 공급계약 공시는 3월 17일 1건뿐이다. | KIND 20261014000646 등 |
| "10월 14일 공시 덕분에 10월 14일에 올랐다" | 공시는 17시 46분 장 마감 후 접수됐고, 10월 14일 종가는 +0.06%였다. 10월 16일 당일 공시는 0건이다. | KIND 접수시각 |
| "네이버 일봉 종가가 KRX 종가다" | 10월 15일 네이버 일봉은 181,600원, KRX 종가는 182,100원으로 다르다. 등락률은 KRX 종가로 계산한다. | Daum KRX 일봉 대조 |
아홉 가지 가운데 다섯 가지는 기준일과 분모가 다른 숫자를 같은 날의 숫자로 읽어서 생긴다. 포털 PER, 사업보고서 EPS, 52주 고가, 시가총액, 네이버 종가가 모두 그렇다. 나머지 넷은 공시의 제목이나 숫자 한 줄만 보고 본문과 접수 시각을 건너뛰어서 생긴다. 셀트리온처럼 주식 수가 1년에 몇 번씩 바뀌는 회사일수록, 숫자 옆에 붙은 기준일과 주식 수를 먼저 확인하는 습관이 숫자 자체보다 더 많은 것을 알려준다.
내가 다음 분기에 먼저 확인할 숫자는 비어 있던 순이익 칸이다
셀트리온은 올해 9개월 동안 연결 영업이익 1조 2,837억원을 냈고, 이 숫자는 작년 1년치를 넘었다. 분기 영업이익률은 28.1%에서 32.4%, 34.0%로 올랐고, 북미 매출은 1년 새 3.1배가 됐다. 상반기 영업현금흐름은 6,514억원으로 장부 이익을 현금이 뒷받침했다. 주주환원은 연결순이익의 3분의 1이라는 목표를 세웠고, 올해만 1,000억원짜리 자사주 취득 결정을 네 번 냈다. 반면 세전이익의 상당 부분은 환율에서 나왔고, 자산의 60%는 무형자산이며, 최대주주 측 지분 가운데 10.19%에는 담보계약이 걸려 있다.
그래서 나는 다음 분기에 주가보다 세 가지를 먼저 본다. 3분기 IR 때 다시 나올 공시에서 비어 있던 세전이익과 순이익 칸이 어떻게 채워지는지가 먼저다. 외화관련 손익의 방향이 거기서 드러난다. 그다음은 5월 21일 프로그램으로 산 586,927주와 9월 29일 결정분이 소각으로 이어지는지다. 회사가 정한 환원율 공식은 2026년 이후 산 주식을 소각해야만 숫자로 잡힌다. 마지막은 임상 공시가 아닌 공급계약 공시가 새로 나오는지다. 이 세 숫자가 채워져야 PER 43.6배와 28배 가운데 어느 쪽이 이 회사의 이익을 더 잘 설명하는지 판단할 근거가 생긴다.
관련 글: 삼성바이오로직스, 3조원 증자 추진과 펩타이드 확장이 주당 이익으로 이어지는지 따져 본 글 / 알테오젠, 노바티스 계약 규모와 실제 유입액 사이의 거리를 다룬 글 / 거래량과 거래대금 차이 / 유상증자 호재일까 악재일까
이 글은 2026년 10월 16일 KRX 정규장 종가와 2026년 반기보고서, 2025년 사업보고서, DART·KIND 공시를 바탕으로 쓴 개인적인 분석이며 특정 종목의 매수나 매도를 권유하지 않습니다. 기준일 이후 숫자는 달라질 수 있고, 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.
'투자' 카테고리의 다른 글
| 달바글로벌, 반기 순이익이 작년 연간의 94%인데 PER은 작년 기준이다 (0) | 2026.10.19 |
|---|---|
| OCI홀딩스, 폴리실리콘 273억 적자를 화학소재 703억이 메웠다 (1) | 2026.10.19 |
| 나인테크, 2분기는 영업적자로 돌아섰고 12월엔 CB 514만주가 열린다 (0) | 2026.10.13 |
| 유니켐, 액면가 증자로 최대주주 29%를 굳히고 자본잠식 Loomia를 86억에 산다 (0) | 2026.10.13 |
| 유신, 영업이익의 31%를 매출 1.5%인 임대에서 번다 (0) | 2026.10.13 |